100만 원 넘게 보냈더니 받는 사람 정보를 확인한다고요? — 트래블룰이 필요한 진짜 이유
안녕하세요, BTX 컴플라이언스본부의 John입니다.
코인을 다른 거래소로 보내다가 이런 경험, 한 번쯤 있으셨을 거예요.
소액을 보낼 때는 지갑 주소만 넣으면 끝났는데, 금액이 조금 커지니 갑자기 "받는 분의 이름"이나 "어느 거래소로 보내는지"를 확인하는 절차가 뜨는 거죠.
"그냥 지갑 주소로 보내는 건데,
왜 받는 사람 이름까지 물어보죠?"
이 한 단계에는 이름이 있어요. 트래블룰(Travel Rule)입니다. 이름은 낯설지만 원리는 의외로 단순하고, 알고 나면 “아, 그래서 물어봤구나” 싶으실 거예요. 오늘은 이 절차가 어디서 왔고, 출금할 때 실제로 무슨 일이 일어나는지, 그리고 왜 이게 결국 여러분의 자산을 지키는 일인지 편하게 풀어 드릴게요.
이 글에서 알 수 있는 것
- ✓ 트래블룰이 무엇이고 왜 만들어졌는지
- ✓ 왜 하필 100만 원이 기준인지
- ✓ 개인지갑·해외 거래소로 보낼 때 달라지는 점
01. "코인은 주소만 알면 끝"이라던 시절의 빈틈
가상자산 송금은 편리합니다. 지갑 주소만 있으면 전 세계 어디로든 몇 분 만에 보낼 수 있으니까요.
그런데 바로 그 편리함에 빈틈이 있었어요.
계좌 이체를 해 보신 분은 아실 거예요. 은행에서 돈을 보내면 이체 내역에 보낸 사람과 받는 사람이 이름으로 남습니다. 돈만 달랑 건너가는 게 아니라, "누가 누구에게"라는 꼬리표가 늘 함께 붙는 거죠. 그런데 초창기 가상자산 송금에는 이 꼬리표가 없었어요. 지갑 주소는 그저 긴 문자열일 뿐, 누가 보내고 누가 받는지는 어디에도 적혀 있지 않으니까요.
이 특성은 분명히 편리하지만, 바로 그 때문에 가상자산 이전은 자금세탁이나 불법 자금의 국경 간 이동에 악용될 수 있다는 우려도 커졌어요. 주소만 바꿔가며 돈을 쪼개 보내면 추적의 실마리가 끊어졌던 거죠.
왜 은행 송금과 다를까?
- 은행 이체 — 보내는 사람·받는 사람 이름이 자동으로 함께 이동
- ↓ 문제 발생 시 자금 흐름 추적 가능
- 초창기 코인 송금 — 지갑 주소만 이동, 신원 정보 없음
- ↓ 주소를 바꿔가며 쪼개 보내면 추적 곤란
- 결과 — 범죄 수익의 경유지로 악용될 위험
그래서 "돈이 움직일 때 사람 정보도 함께 움직이게 하자"는 규칙이 필요해졌습니다.
국제사회는 이 빈틈을 메워야 한다고 판단했고, 그렇게 만들어진 것이 트래블룰입니다.
Q. 어차피 블록체인에 거래가 다 기록되지 않나요?
거래 자체는 블록체인에 남지만, 거기에는 지갑 주소만 있을 뿐 실제 사람의 신원은 없어요. 트래블룰은 그 주소 뒤에 있는 사람이 누구인지를 거래소끼리 안전하게 확인하도록 하는 장치입니다.
02. 은행엔 원래 있던 규칙 — 특정금융정보법 제5조의3
트래블룰은 완전히 새로운 개념이 아니에요.
원래는 은행 전신송금에 오래전부터 적용되던 규칙이었어요. 돈이 이동할 때 보내는 사람과 받는 사람의 정보가 함께 "여행(travel)"하도록 한다는 뜻에서 이런 이름이 붙었습니다. 국제자금세탁방지기구(FATF)가 수십 년에 걸쳐 정립해 온 자금세탁 방지 원칙의 하나예요.
처음에는 은행에 적용되던 이 원칙이 가상자산 거래소로 확장된 건, 가상자산이 자금세탁의 새로운 경로로 활용되기 시작하면서부터예요. 대한민국도 이 흐름에 따라 **「특정 금융거래정보의 보고 및 이용 등에 관한 법률(이하 특정금융정보법)」 제5조의3(전신송금 시 정보제공)**에 이를 반영했습니다. 핵심은 이렇게 요약돼요.
거래소가 일정 금액 이상의 가상자산을 다른 거래소로 이전할 때, 송금인과 수취인의 정보를 함께 전송해야 합니다.
쉽게 말하면, 은행 이체 내역에 붙던 그 “누가 누구에게” 꼬리표를 코인 송금에도 붙이도록 한 거예요. BTX를 포함한 모든 가상자산사업자(VASP)에게 공통으로 적용되는 의무이고, 지키지 않으면 행정 제재 대상이 됩니다. 특정 거래소가 이용자를 번거롭게 하려고 만든 절차가 아니라는 뜻이에요.
Q. 왜 하필 100만 원인가요?
법령(특정금융정보법 시행령)이 정한 기준 금액이 원화 환산 100만 원이기 때문이에요. 이 금액 이상을 다른 거래소로 이전할 때 트래블룰이 적용됩니다. 소액 송금까지 모두 대상으로 하면 이용자 불편이 크기 때문에, 일정 기준선을 둔 것입니다.
03. BTX가 실제로 하는 것 — 100만 원 이상 출금
BTX에서 100만 원 이상을 다른 거래소로 출금하면, 트래블룰 절차가 작동합니다.
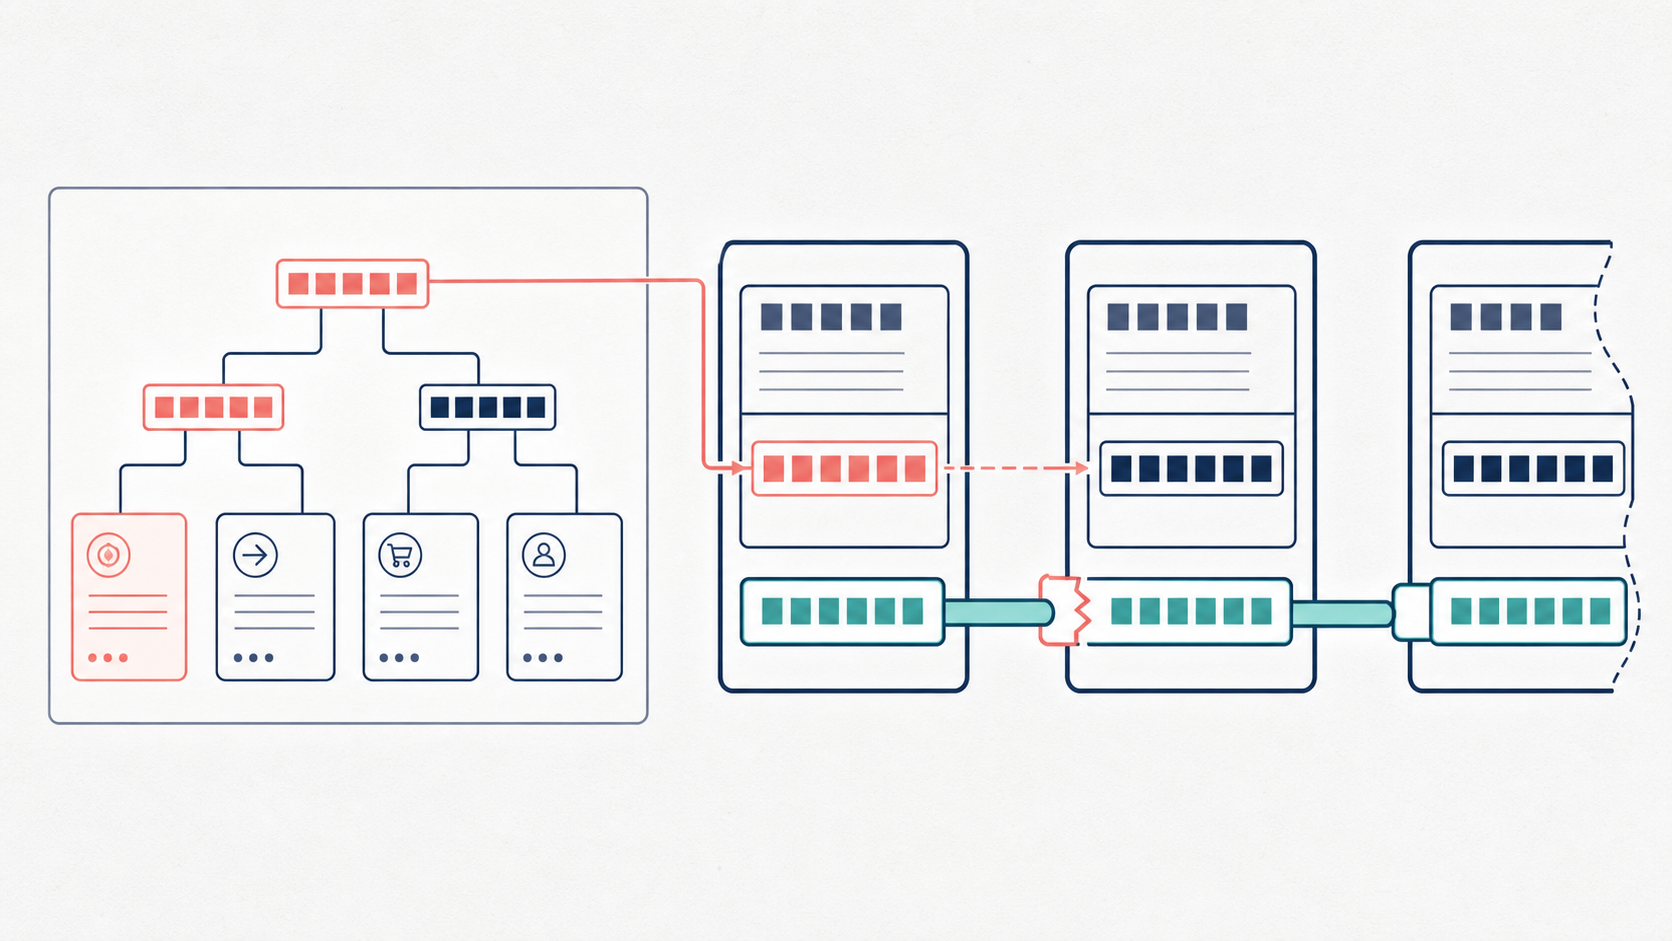
이때 거래소끼리 정보를 안전하게 주고받는 전용 시스템을 이용해요. 국내 주요 거래소가 같은 시스템에 연동되어 있어서, 암호화된 채널을 통해 필요한 정보만 상대 거래소로 전달됩니다.
그래서 출금 시 받는 분의 이름이나 보내는 거래소를 확인하는 거예요. 이 정보가 상대 거래소의 기록과 맞아야 정상적으로 처리됩니다. 동시에 받는 사람이 제재 대상은 아닌지 요주의 리스트 확인(WLF)도 함께 이뤄져요.
이렇게 확인합니다
- 송금인 정보 — 보내는 사람(여러분)의 성명과 지갑 주소
- 수취인 정보 — 받는 사람의 성명과 지갑 주소
- 요주의 리스트 확인 — 받는 사람이 제재 대상·요주의 인물은 아닌지 대조
여기서 중요한 점은, 이 정보가 상대 거래소로만 전달된다는 거예요. 트래블룰 목적 외에 다른 용도로 쓰이지 않으며, 관련 기록은 법령에 따라 안전하게 보관됩니다.
Q. 제 출금 정보가 아무 데나 넘어가는 건 아닌가요?
아니에요. 정보는 상대 거래소로만, 그것도 암호화된 전용 채널을 통해 전달됩니다. 트래블룰이라는 법적 목적을 위해서만 사용돼요.
04. 보내는 곳에 따라 절차가 달라져요 — 개인지갑·해외 거래소
트래블룰은 기본적으로 “거래소 → 거래소” 이전에 적용되는 규칙이에요. 그래서 상대가 거래소가 아닌 경우에는 다른 방식으로 확인이 이뤄집니다.
CASE 01 · 국내 거래소로 보낼 때
거래소 간 전용 시스템을 통해 송금인·수취인 정보가 자동으로 송수신됩니다.
→ 받는 분의 이름과 거래소를 정확히 입력해 주세요
CASE 02 · 본인 개인지갑으로 보낼 때
트래블룰 정보 전송 대상은 아니지만, 그 지갑이 정말 본인 것인지 확인하는 “외부지갑 등록” 절차를 거칩니다.
→ 지갑 소유권 인증을 먼저 완료해 주세요
CASE 03 · 해외 거래소로 보낼 때
해당 거래소 안의 본인 지갑인지 인증하는 절차가 필요합니다.
→ 외부지갑 등록 절차에 따라 본인 소유를 인증해 주세요
CASE 04 · 신고되지 않은 사업자·제재 지갑
미신고 사업자나 제재 대상 지갑으로의 이전은 제한됩니다.
→ 위험한 거래처로부터 이용자 자산을 보호하기 위한 조치예요
Q. 왜 외부지갑을 따로 등록해야 하나요?
큰 금액을 보낼 때 그 지갑이 정말 본인 소유인지 확인하기 위해서예요. 다른 사람이 내 계정을 도용해 엉뚱한 곳으로 자산을 빼돌리는 것을 막는, 이용자 보호 장치이기도 합니다.
05. 거래소가 받는 사람 정보를 확인하는 이유
여기까지 오면 그림이 맞춰집니다.
이 시리즈에서 먼저 다룬 KYC가 "당신이 누구인지"를 확인하는 절차였다면, 트래블룰은 "그 돈이 어디서 와서 어디로 가는지"를 확인하는 절차예요. 사람을 알고, 돈의 길을 알면, 범죄 자금이 숨을 수 있는 공간은 그만큼 줄어듭니다.
그래서 BTX가 출금할 때 받는 분의 정보를 확인하는 거예요. 확인된 정보는 트래블룰이라는 법적 목적을 위해서만 쓰이고, 그 밖의 용도로는 사용되지 않습니다.
Q. 정보가 맞지 않으면 어떻게 되나요?
받는 분의 정보가 상대 거래소 기록과 일치하지 않으면 출금이 보류될 수 있어요. 이름 철자나 보내는 거래소를 정확히 입력해 주시면 불필요한 지연을 피할 수 있습니다.
컴플라이언스본부 한마디
트래블룰은 여러분의 송금을 감시하려는 제도가 아닙니다. 은행 송금에는 오래전부터 있던 안전장치를, 가상자산에도 똑같이 적용한 것뿐이에요.
큰 금액을 보낼 때 한 단계가 더 있는 것이 번거롭게 느껴지실 수 있지만, 그 절차가 여러분의 자산을 지키고 시장을 더 건강하게 만든다는 것을 알고 계시면 좋겠습니다.