밈코인은 조금 이상한 시장이 됐습니다. 관심이 줄었다는 숫자와 새 토큰이 쏟아진다는 숫자가 동시에 맞습니다.
2026년 2분기 솔라나의 토큰 런치패드에서는 약 260만 개가 발행됐습니다. 전 분기보다 7% 감소했습니다. 같은 기간 런치패드 거래량은 258억 달러로 33%, 매출은 6,390만 달러로 33% 줄었습니다. 발행량보다 거래량과 매출이 훨씬 빠르게 감소한 셈입니다. Blockworks Advisory의 2026년 2분기 솔라나 보고서
두 흐름이 갈라진 이유는 런치패드의 사업 구조에 있습니다. 토큰 발행과 초기 거래, 노출을 한곳에 묶으면서 공급은 크게 늘었지만 이용자의 관심과 거래 활동까지 함께 늘어난 것은 아닙니다.
2026년 7월 기준
CoinGecko의 밈코인 범주 시가총액은 약 262억 달러였습니다. 전체 가상자산 시가총액 약 2조 3,310억 달러의 1.1% 정도입니다. DOGE 한 종목이 약 112억 달러로 이 범주의 43%가량을 차지했습니다. 밈코인 범주가 2024년 12월 기록한 1,506억 달러 정점과 비교하면 약 83% 작아진 규모입니다.
범주 구성과 가격은 계속 달라지므로 이 숫자는 발행 직전 다시 확인해야 합니다. 현재 범주, 2025년 밈코인 보고서
코인을 만드는 일이 제품이 됐습니다
예전에는 토큰을 만들려면 스마트컨트랙트를 배포하고, 유동성 풀을 만들고, 초기 가격과 공급량을 정해야 했습니다. 지금의 런치패드는 이 과정을 한 화면 안에 넣습니다. 이미지와 이름을 올리고 버튼을 누르면 토큰이 생기고, 별도의 주문장이나 시장조성자 없이 곧바로 사고팔 수 있습니다.
대표 사례인 Pump.fun의 구조를 보면 이 과정이 어떻게 자동화됐는지 알 수 있습니다.
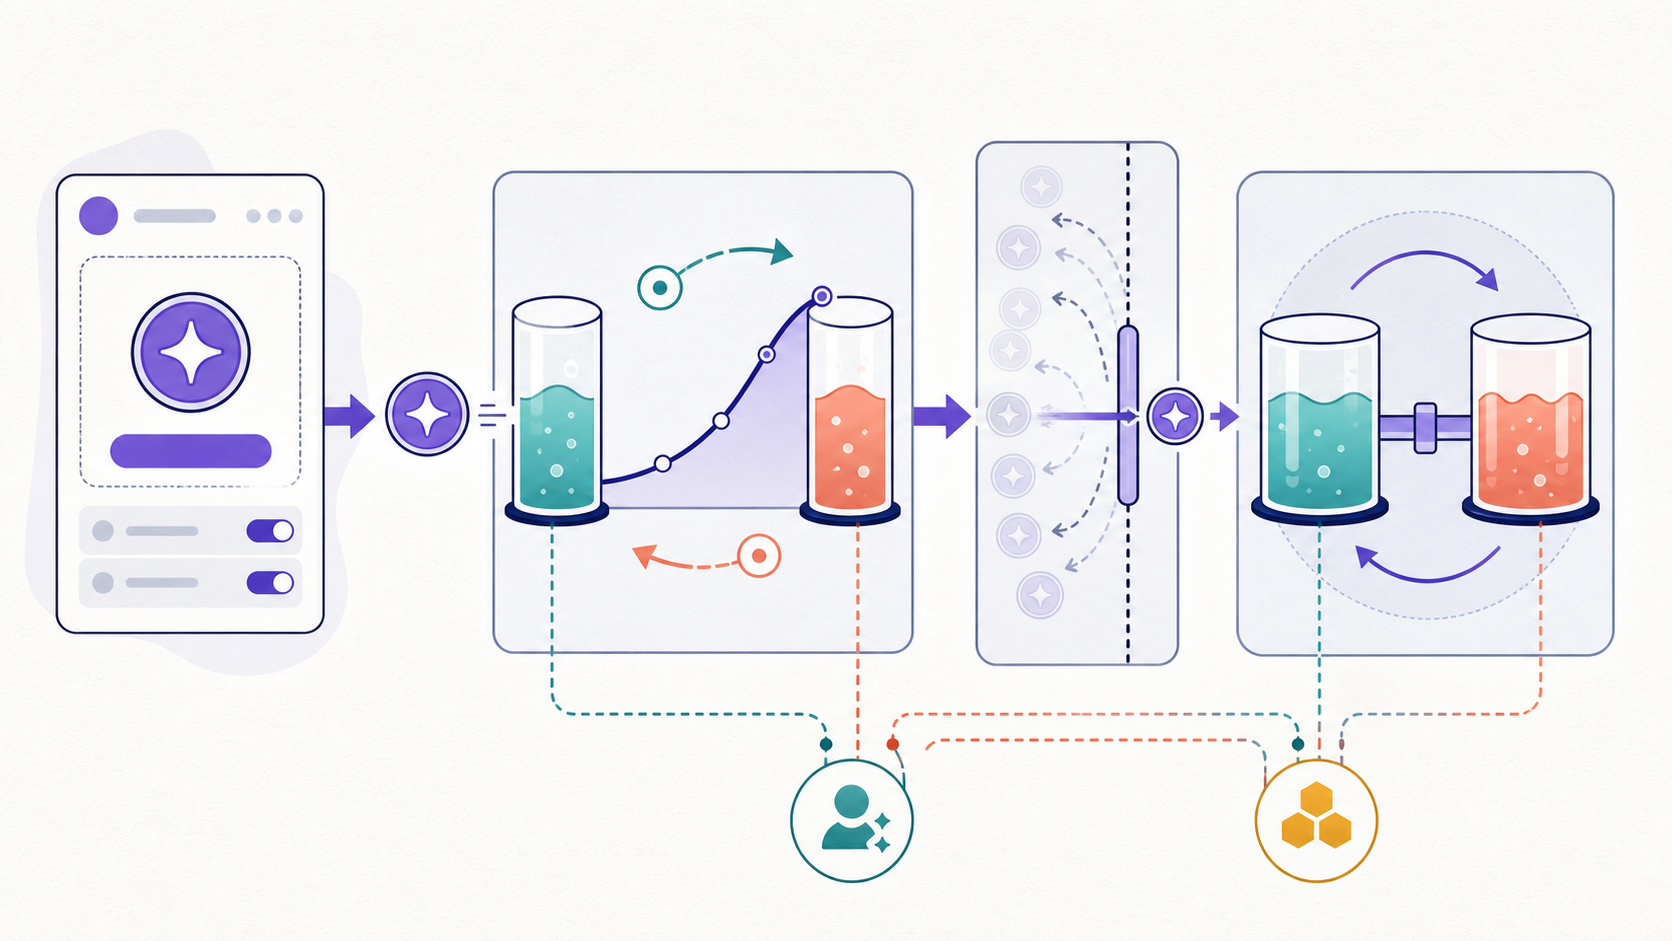
현대식 런치패드의 일반적인 흐름을 단순화한 생성 삽화. 실제 임계값과 수수료, 이전 대상 DEX는 플랫폼별로 다릅니다.
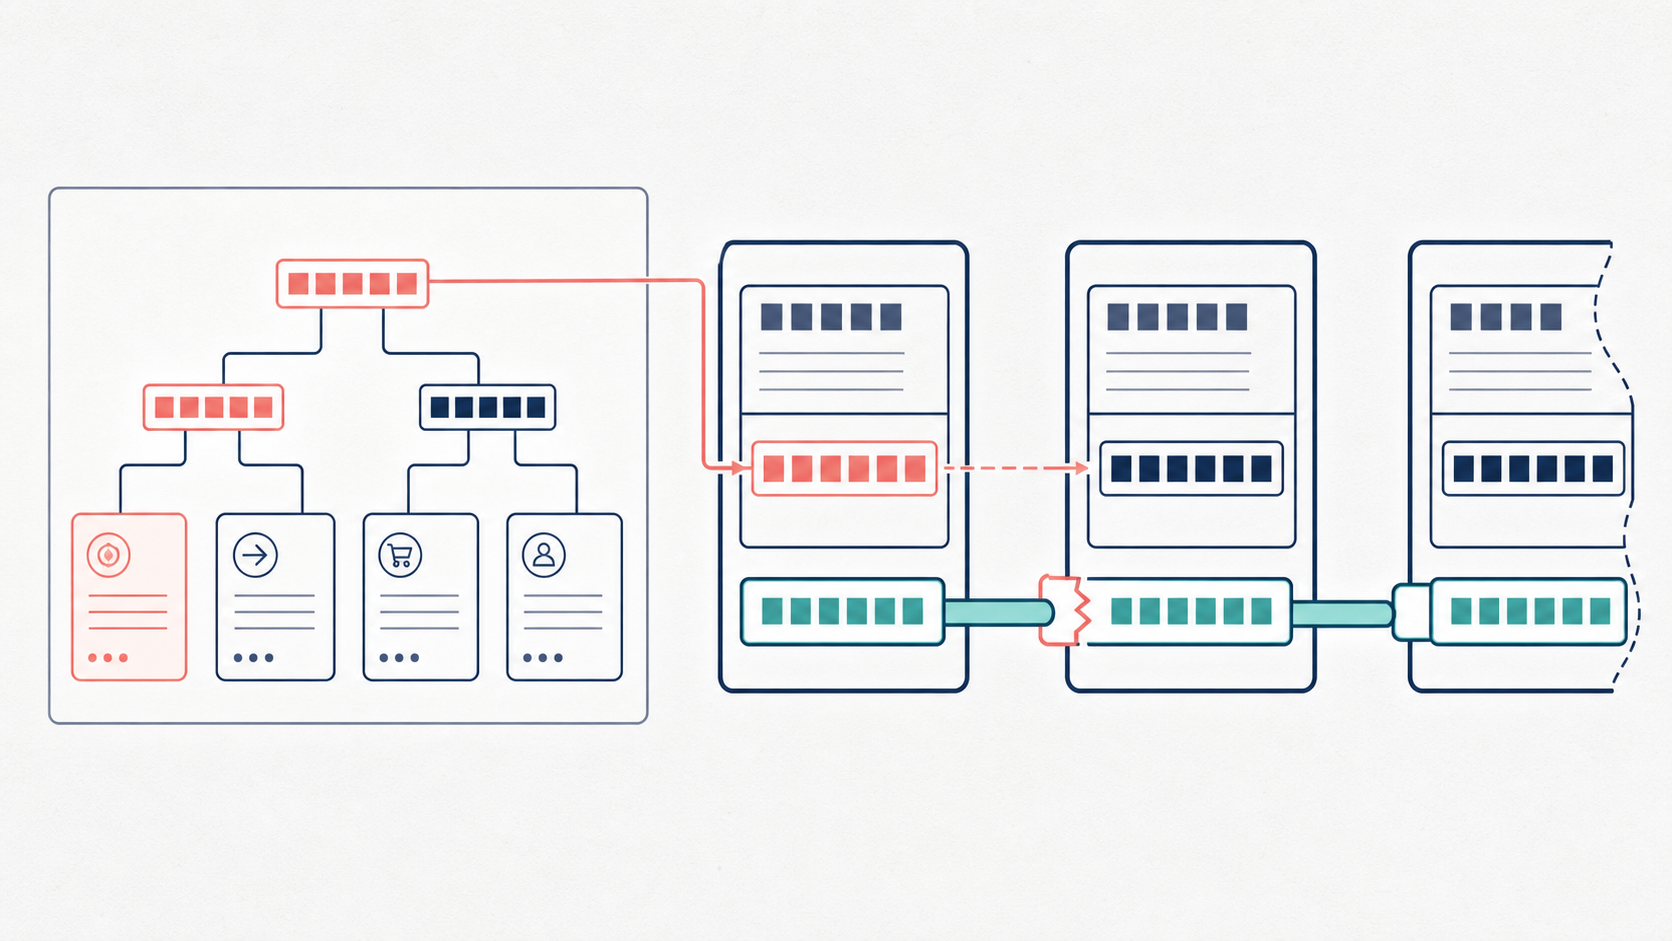
토큰은 먼저 본딩커브(bonding curve)에서 거래됩니다. Pump.fun은 가상의 SOL 준비금과 토큰 준비금을 곱한 값이 일정하게 유지되는 자동화된 가격 공식을 씁니다. 매수가 들어오면 토큰 준비금이 줄고 가격은 올라갑니다. 매도는 반대로 움직입니다. 매수자와 매도자를 미리 짝지어 놓지 않아도 첫 거래부터 가격이 생기는 이유입니다.
본딩커브상의 표시 시가총액이 정해진 졸업 문턱에 도달하면 커브가 닫히고 유동성이 PumpSwap으로 자동 이전됩니다. 플랫폼은 이 단계를 graduation, 즉 졸업이라고 부릅니다. 다만 심사를 통과했다거나 중앙화 거래소에 상장됐다는 뜻은 아닙니다. 일정한 매수 수요가 모여 거래 장소가 본딩커브에서 외부 유동성 풀로 바뀌었다는 기술적 사건입니다. Pump.fun 본딩커브 설명
여기서 화면에 표시되는 시가총액도 실제로 들어온 돈과 같지 않습니다. 시가총액은 대체로 현재의 한계가격에 전체 또는 유통 공급량을 곱해 계산합니다. 공급량이 10억 개인 토큰의 마지막 가격이 0.0001달러라면 표시 시가총액은 10만 달러가 됩니다. 그렇다고 유동성 풀에 10만 달러가 들어 있다는 뜻은 아닙니다. 규모가 작은 풀에서는 비교적 적은 주문도 마지막 가격을 크게 움직일 수 있습니다.
토큰이 자리를 잡지 못해도 창작자에게 수수료가 생깁니다
2026년 5월 갱신된 Pump.fun 수수료표에서 토큰 생성 비용은 0 SOL이고, PumpSwap으로 졸업할 때 0.015 SOL이 부과됩니다. 본딩커브 거래에는 총 1.25%의 수수료가 붙는데 이 가운데 0.30%는 창작자, 0.95%는 프로토콜 몫입니다. 졸업해 만들어진 정식 PumpSwap 풀의 수수료는 시가총액 구간에 따라 달라집니다. Pump.fun 수수료표
이 구조에서는 토큰 보유분을 팔아야만 발행자가 돈을 버는 것이 아닙니다. 거래가 이어지는 동안 창작자에게 수수료가 들어옵니다. 오래 운영할 재원을 만들 수 있다는 장점이 있지만, 이 수익은 토큰의 완성도나 장기 생존보다 당장의 거래액에 먼저 연동됩니다. 토큰이 짧게 거래되고 끝나더라도 관심이 몰린 동안 창작자와 플랫폼에는 수수료 매출이 생깁니다.
2026년 2분기에는 Pump.fun이 솔라나 런치패드 매출의 97%를 차지했습니다. 발행 기술이 비슷해질수록 거래자, 검색 화면, 봇, 지갑과 유동성이 이미 모여 있는 곳이 다시 발행자를 끌어들이는 경향이 나타났습니다.
한 단계 더 나아간 기능도 있습니다. Pump.fun의 실험적 Mayhem Mode는 코인을 만들 때만 선택할 수 있습니다. 활성화하면 에이전트 몫으로 토큰 10억 개가 추가 발행돼 총공급량이 20억 개가 되고, 에이전트는 첫 24시간 동안 매수와 매도를 같은 확률로 무작위 실행합니다. 모든 활성화 코인에서 거래가 일어난다는 보장은 없으며, 24시간 뒤에는 에이전트가 팔지 않은 물량만 소각됩니다.
플랫폼은 에이전트의 순매도로 추가 물량이 유통되면 본딩커브의 유동성이 부족해져 일부 보유자가 토큰을 팔지 못할 수 있다고 경고합니다. 참여는 선택 사항입니다. 이것만으로 부정한 거래라고 단정할 수는 없지만, 초기 가격 변동과 노출을 자연 발생적 결과로만 두지 않고 플랫폼 기능으로 직접 만들어내려 한 사례입니다. Mayhem Mode 구조, 위험 고지
새 토큰의 수명은 대체로 짧습니다
무슨 밈이 유행하는지는 계속 바뀝니다. CoinGecko에 등재된 AI Meme 하위 범주는 2024년 10월 51개에서 2025년 1월 334개, 2026년 5월 499개로 늘었습니다. 반면 정치 이슈를 앞세운 PolitiFi는 2024년 11월 125개에서 2026년 5월 127개로 거의 늘지 않았습니다. 등재 수만 놓고 보면 AI Meme은 계속 늘었고 PolitiFi는 거의 제자리였습니다. 다만 이 차이만으로 원인을 선거 일정이나 AI 서사에 돌릴 수는 없습니다. 이 수치는 CoinGecko의 범주 등재 건수이며 자금 유입액이나 온체인 전체 발행량은 아닙니다. CoinGecko 범주 분석
그런데 발행량의 증가가 시가총액의 분산으로 그대로 이어지지는 않았습니다. CoinGecko의 2025년 11월 스냅샷에서는 런치패드에서 나온 밈코인이 전체 밈코인 시가총액의 13.8%를 차지했습니다. 나머지 86.2%는 DOGE나 SHIB처럼 런치패드 붐 이전에 독립적으로 만들어진 종목들이었습니다. 새 토큰의 생산은 쉬워졌지만, 오래된 이름이 가진 인지도와 유동성을 복제하기는 어려웠습니다.
수명 자료는 이 간격을 더 선명하게 보여줍니다. CoinGecko는 2024년 1월 14일부터 2026년 6월 18일까지 Pump.fun에서 만들어졌고 한 번 이상 본딩커브에서 거래된 토큰 1,867만 5,645개를 분석했습니다.
- 68.67%는 만들어진 날에 마지막 본딩커브 거래가 발생했습니다.
- 다음 날까지 합치면 80.37%가 더는 본딩커브에서 거래되지 않았습니다.
- 90일 이상으로 집계된 비율은 4.55%였습니다.
이 숫자를 ‘토큰이 블록체인에서 사라졌다’는 뜻으로 읽으면 안 됩니다. 토큰 기록은 남습니다. 여기서 수명은 생성일부터 Pump.fun 본딩커브의 마지막 거래일까지입니다. 졸업 뒤 PumpSwap, Raydium, Meteora 같은 외부 DEX에서 이어진 거래는 잡히지 않아 생존 기간이 짧게 계산될 수 있습니다. 거래가 전혀 없었던 토큰도 표본에서 제외됐습니다. 수명 분석과 방법론
거래가 끊긴 토큰과 사기 토큰은 같은 말이 아닙니다
관심을 얻지 못해 멈춘 토큰, 발행자가 포기한 토큰, 유동성을 빼낸 토큰을 한데 묶으면 시장을 이해하기 어려워집니다.
Chainalysis는 2024년 Ethereum, BNB Smart Chain과 Base에서 발행된 신규 토큰 206만 3,519개를 집계했습니다. 이 가운데 87만 3,957개가 DEX에 상장됐고, 7만 4,037개가 연구진의 ‘의심 펌프앤드덤프’ 휴리스틱에 들어갔습니다. 전체 발행량의 3.59%입니다.
이 휴리스틱은 유동성을 넣은 주소가 나중에 풀 유동성의 65% 이상이면서 1,000달러 이상의 가치를 빼내고, 해당 풀이 최근 30일 동안 거래 없이 비활성 상태이며, 그 전에는 100건이 넘는 거래가 있었던 경우를 모두 요구합니다. 분석 대상은 밈코인만이 아니며 이 패턴만으로 범죄 의도나 법적 책임이 확정되지도 않습니다. 다만 거래 중단률을 곧바로 사기 비율로 바꿔 부를 수 없다는 점은 보여줍니다. Chainalysis 분석
거래가 사기로 분류되지 않았다고 해서 출발 조건까지 공정했던 것은 아닙니다. 런치패드가 초기 가격과 유동성을 자동화해도, 더 빠른 인프라와 봇을 가진 참여자는 본딩커브의 낮은 가격 구간에 먼저 접근할 수 있습니다. 공정 발행(fair launch)은 사전판매가 없다는 뜻일 수는 있어도 모두가 같은 속도로 출발한다는 뜻은 아닙니다. Solana의 MEV 설명
미국 SEC는 기능과 판매 구조에 따라 달리 분류했습니다
미국 SEC는 2026년 3월 위원회 해석을 채택했고, CFTC는 그 해석에 맞춘 지침을 함께 냈습니다. 이 문서는 법적 효력이 없던 2025년 SEC 직원 성명을 명시적으로 대체하며 두 기관과 직원이 관련 법률을 집행·운영할 때 따를 공식 견해를 담았습니다. 다만 연방대법원의 Howey 판례를 대신하지는 않습니다.
여기서는 인터넷 밈, 캐릭터, 시사 사건과 유행에서 영감을 받고 문화·오락·사회적 목적으로 거래되는 일부 밈코인을 디지털 수집품(digital collectible)으로 설명하며 WIF를 사례로 들었습니다. 기능하는 암호 시스템의 프로그램 작동과 본질적으로 연결되고 특정 주체의 핵심 경영 노력보다 그 작동과 수급에서 가치가 생기는 디지털 상품(digital commodity)의 사례에는 DOGE와 SHIB를 넣었습니다. SEC·CFTC Release Nos. 33-11412·34-105020
업계에서 모두 밈코인이라고 부르는 자산도 기능과 판매 구조에 따라 법적으로 같은 바구니에 들어가지 않는다는 뜻입니다. 디지털 수집품 자체는 증권이 아니라는 것이 이 해석의 출발점이지만, ‘비증권’은 안전성 인증이 아닙니다. 발행자가 향후 사업과 수익을 약속하며 팔았다면 비증권인 암호자산도 투자계약과 결부돼 판매될 수 있고, 사기나 시세조종에 관한 다른 법률도 별도로 적용될 수 있습니다.
한국은 질문의 순서가 조금 다릅니다. 금융위원회가 발표한 제4차 가상자산위원회 논의에 따라 DAXA가 개정한 거래지원 모범사례는 용도나 가치가 불분명한 밈코인의 시세조종·투기 위험을 이유로 거래소가 별도의 자체 기준을 마련하도록 했습니다. 커뮤니티 회원 10만 명, 누적 트랜잭션 100만 건, 적격 해외 거래소에서의 일정 기간 거래 같은 수치는 자체 기준의 예시로 제시됐습니다. 법률이 정한 일률적인 상장선은 아닙니다. 개정 내용은 2025년 6월 1일 이후 새로 거래지원하는 종목부터 적용됐습니다. 금융위원회 발표, DAXA 거래지원 모범사례
미국의 분류와 한국의 거래지원 기준은 서로 다른 문제를 다룹니다. 미국에서 비증권으로 분류됐다는 이유만으로 한국 거래소 상장이 보장되지 않고, 한국에서 거래지원된다는 이유로 자산의 품질이나 가격이 인증되는 것도 아닙니다.
밈보다 먼저 확인할 여섯 가지
밈코인은 현금흐름이나 자산가치로 가격을 계산하기 어렵습니다. 그렇다고 확인할 것이 없는 것은 아닙니다. 오히려 이야기가 강할수록 거래 구조는 따로 떼어 봐야 합니다.
| 확인할 것 | 실제로 물어야 할 질문 |
|---|---|
| 체인과 컨트랙트 | 같은 이름의 가짜 토큰이 아닌가. 공식 채널의 컨트랙트 주소와 일치하는가 |
| 관리자 권한 | 추가 발행, 동결, 블랙리스트, 전송세율 변경 같은 권한이 남아 있는가 |
| 보유 집중도 | 창작자·관계 지갑과 상위 보유자의 비중은 얼마인가. 유동성 풀·거래소 지갑을 개인 보유자로 잘못 세지 않았는가 |
| 실제 유동성 | 아직 본딩커브에 있는가, 졸업했는가. 시가총액과 별개로 풀에는 얼마가 있고 누가 유동성을 통제하는가 |
| 거래의 질과 수수료 | 고유 거래자가 늘고 있는가, 같은 지갑군이 반복 거래하는가. 창작자와 플랫폼은 거래마다 얼마를 받는가 |
| 공급 일정 | 현재 유통량과 최대 공급량은 얼마인가. 관계자 물량의 잠금 해제나 추가 배분 일정이 있는가 |
권한 포기나 유동성 잠금 하나만으로 안전을 보증할 수는 없습니다. 봇이 만든 거래량, 여러 지갑으로 나눈 내부자 물량, 사칭 채널처럼 다른 경로가 남을 수 있기 때문입니다. 체크리스트의 목적은 ‘안전한 밈코인’을 자동으로 골라내는 것이 아니라, 누가 어떤 조건에서 이익을 얻는지 확인하는 데 있습니다.
지금의 동향은 부활보다 재편에 가깝습니다
지금의 시장은 부활보다 재편에 가깝습니다. 런치패드는 발행과 초기 거래를 표준화했지만, 자금과 인지도는 소수의 오래된 종목과 큰 플랫폼에 다시 모였습니다. 이제 병목은 코드를 만드는 일이 아니라 사람의 관심을 얼마나 오래 붙잡느냐에 있습니다.
그럼 다음 밈코인은 무엇이냐고요? 지금 데이터가 이름보다 더 자신 있게 알려주는 건 유통기한 쪽입니다. 가장 시끄러운 화면보다 누가 거래를 만들고, 누가 수수료를 받고, 관심이 빠진 뒤에도 무엇이 남는지를 먼저 볼 이유입니다.
참고 자료
- CoinGecko 밈코인 범주 시가총액
- CoinGecko 2025년 밈코인 시장 보고서
- CoinGecko 밈코인 하위 범주 등재 수 분석
- CoinGecko·Dune Pump.fun 토큰 수명 분석
- Blockworks Advisory 2026년 2분기 솔라나 보고서
- Pump.fun 본딩커브 설명
- Pump.fun 수수료표
- Pump.fun Mayhem Mode 설명
- Pump.fun Mayhem Mode 위험 고지
- Chainalysis 2024년 신규 토큰 시장조작 분석
- Solana MEV 보호 가이드
- 미국 SEC·CFTC 2026년 암호자산 해석·지침
- 금융위원회 거래지원 모범사례 개정 발표
- DAXA 가상자산 거래지원 모범사례
안내
이 글은 공개된 자료를 기준으로 밈코인 시장의 구조와 동향을 설명한 일반 정보입니다. 특정 가상자산의 매수·매도 권유나 수익 보장이 아닙니다. 범주 시가총액, 거래량, 수수료와 플랫폼 기능은 이후 달라질 수 있습니다.